“Bisa bayar pakai QRIS?” Bagi penjual gorengan, penjahit, atau pemilik kedai kopi, pertanyaan itu kini lebih sering terdengar daripada “ada kembalian?”. Menjawab “bisa” ternyata menyangkut lebih dari sekadar menempel stiker kode QR di etalase. Ada pilihan penyedia layanan, kategori usaha yang menentukan biaya, jadwal dana masuk ke rekening, batas nominal per transaksi, dan kebiasaan memeriksa pembayaran agar tidak tertipu bukti palsu. Halaman resmi QRIS di situs Bank Indonesia (BI), dibaca pada 17 Oktober 2026, menjadi dasar langkah praktis untuk usaha mikro di bawah.
Siapa yang mengatur QRIS dan siapa yang melayani merchant
QRIS, Quick Response Code Indonesian Standard, adalah standar nasional kode QR pembayaran yang ditetapkan BI. Satu kode QRIS dapat dipindai oleh aplikasi pembayaran mana pun yang ikut dalam ekosistemnya, baik aplikasi bank maupun dompet elektronik. Ketentuan teknisnya tertuang dalam Peraturan Anggota Dewan Gubernur (PADG) Nomor 21/18/PADG/2019 tentang Implementasi Standar Nasional Quick Response Code untuk Pembayaran. Halaman QRIS BI mencatat peraturan ini sudah diubah tiga kali, terakhir dengan PADG Nomor 3 Tahun 2025 tanggal 19 Februari 2025.
BI tidak membuka akun merchant secara langsung. Merchant mendaftar ke Penyedia Jasa Pembayaran (PJP), yaitu bank atau lembaga selain bank yang memproses transaksi QRIS. Halaman BI menegaskan bahwa PJP dan lembaga switching yang memproses transaksi QRIS wajib memperoleh persetujuan BI lebih dahulu, dan bahwa PJP QRIS memiliki izin serta diawasi oleh BI. Konsekuensi praktisnya sederhana: sebelum menyerahkan data usaha kepada siapa pun yang menawarkan “pembuatan QRIS”, pastikan pihak itu adalah PJP yang tercantum dalam daftar informasi perizinan sistem pembayaran di situs BI, atau agen resminya.
Biaya yang ditanggung merchant: MDR
Merchant Discount Rate (MDR) adalah persentase dari nilai transaksi yang dipotong dari dana yang diterima merchant. Per pemeriksaan 17 Oktober 2026, halaman QRIS BI mencantumkan skema berikut untuk transaksi QRIS MPM dan CPM:
| Jenis merchant | Kategori | MDR |
|---|---|---|
| Reguler | Usaha Mikro (UMI), nominal transaksi ≤ Rp500.000 | 0% |
| Usaha Mikro (UMI), nominal transaksi > Rp500.000 | 0,3% | |
| Reguler | Usaha Kecil (UKE), Usaha Menengah (UME), Usaha Besar (UBE) | 0,7% |
| Khusus | Pendidikan | 0,6% |
| Khusus | SPBU | 0,4% |
| Khusus | BLU, PSO, G2P (bansos), P2G (pajak, paspor), donasi sosial | 0% |
Tabel ini menunjukkan mengapa kategori usaha saat pendaftaran penting. Usaha mikro yang terdaftar sebagai UMI tidak dikenai MDR untuk transaksi sampai Rp500.000, sedangkan bila tercatat sebagai usaha kecil, setiap transaksi dikenai 0,7 persen. Saat mendaftar, tanyakan kepada PJP kategori apa yang akan dicatat dan dokumen apa yang dipakai sebagai dasarnya. Data skala usaha di NIB, yang mengikuti kriteria modal dan penjualan tahunan dalam PP 7/2021, sering membantu memperjelas kategori ini; langkahnya diuraikan di uraian NIB dan OSS.
Menghitung dampak MDR dengan angka sendiri
Simulasi (angka rekaan): sebuah kedai kopi fiktif kategori UMI menerima 300 transaksi QRIS dalam sebulan. Sebanyak 290 transaksi bernilai di bawah Rp100.000 dan totalnya Rp9 juta; sepuluh transaksi adalah pesanan tumpeng untuk acara kantor senilai Rp750.000 per transaksi, total Rp7,5 juta. Transaksi kecil tidak dikenai MDR. Sepuluh pesanan besar dikenai 0,3 persen, yaitu Rp2.250 per transaksi atau Rp22.500 sebulan. Bila kedai yang sama tercatat sebagai usaha kecil, seluruh Rp16,5 juta dikenai 0,7 persen, yaitu Rp115.500 sebulan. Selisihnya bukan angka yang menentukan hidup-mati usaha, tetapi cukup terasa bagi usaha kecil setiap bulan, dan selisih itu berasal dari satu isian saat pendaftaran.
Tanyakan juga apakah ada biaya selain MDR, misalnya biaya pencairan ke rekening bank lain, biaya perangkat untuk QRIS dinamis, atau biaya bulanan aplikasi kasir. Biaya semacam ini bukan bagian dari skema MDR BI dan berbeda antarpenyedia, sehingga perlu dibandingkan secara tertulis.
Memilih PJP: pertanyaan sebelum mendaftar
Halaman BI menggambarkan alur pendaftaran yang ringkas: datang ke kantor cabang atau mendaftar daring pada salah satu PJP QRIS yang terdaftar, melengkapi data usaha dan dokumen yang diminta, menunggu verifikasi serta pembuatan Merchant ID dan kode QRIS, lalu menerima kode dalam bentuk cetak atau berkas digital. PJP kemudian menyediakan aplikasi atau laman merchant dan wajib mengedukasi merchant tentang cara menerima dan mengelola pembayaran.
Karena hampir semua PJP menawarkan QRIS, pembedanya ada pada hal-hal di luar kode itu sendiri. Pertanyaan berikut membantu membandingkan:
- Ke mana dana masuk? Bank biasanya menyalurkan dana ke rekening di bank itu sendiri. Lembaga selain bank sering menampung dana di saldo merchant yang kemudian ditarik ke rekening bank. Tanyakan apakah penarikan dikenai biaya dan berapa lama.
- Kapan dana tersedia? Jadwal penyelesaian dana (settlement) ditetapkan masing-masing PJP. Usaha yang membeli bahan baku setiap pagi dari hasil penjualan kemarin perlu jadwal yang pasti, termasuk pada akhir pekan dan hari libur.
- Bagaimana notifikasi diterima? Notifikasi suara, pesan di aplikasi, atau perangkat khusus. Notifikasi yang dapat didengar membantu warung yang ramai, karena kasir tidak perlu membuka ponsel setiap kali ada pembeli.
- Apakah riwayat transaksi dapat diunduh? Untuk rekonsiliasi dan catatan pajak, riwayat yang dapat diekspor per hari atau per bulan jauh lebih berguna daripada daftar yang hanya dapat digulir di layar.
- Bagaimana jalur pengaduan? Catat nomor layanan, jam operasional, dan cara melaporkan transaksi yang dananya tidak masuk.
Dokumen yang biasanya diminta
BI menyerahkan rincian dokumen kepada PJP, sehingga daftarnya bisa berbeda. Siapkan setidaknya identitas pemilik, nomor rekening atas nama pemilik atau usaha, data alamat dan jenis usaha, serta foto tempat usaha atau etalase daring. NIB dan NPWP kerap diminta, terutama untuk membuktikan kategori usaha. Gunakan nomor ponsel dan email milik sendiri, bukan milik pegawai, karena keduanya menjadi jalur pemulihan akun merchant. Pengamanan akun-akun ini dibahas di pembahasan pengamanan akun.
Nama merchant yang akan dilihat pembeli
Nama yang didaftarkan ke PJP akan tampil di aplikasi pembeli setiap kali kode dipindai. Pilih nama yang sama dengan papan nama, profil bisnis daring, dan katalog, sehingga pembeli mudah mengenali bahwa pembayaran menuju usaha yang benar. Nama yang terlalu umum, misalnya “Toko Berkah” tanpa keterangan tempat, menyulitkan pembeli membedakan usaha asli dengan tiruan. Menyamakan nama di semua kanal juga membantu penemuan lokal; pembahasannya ada di catatan tentang data kontak yang konsisten.
Rekening tujuan dana juga perlu dipikirkan sejak awal. Bila dana QRIS masuk ke rekening yang sama dengan gaji pasangan atau kiriman keluarga, manfaat pemisahan uang usaha hilang. Rekening khusus usaha, meskipun atas nama pribadi, membuat mutasi rekening hampir identik dengan riwayat QRIS dan memudahkan rekonsiliasi.
Statis, dinamis, atau dipindai kasir
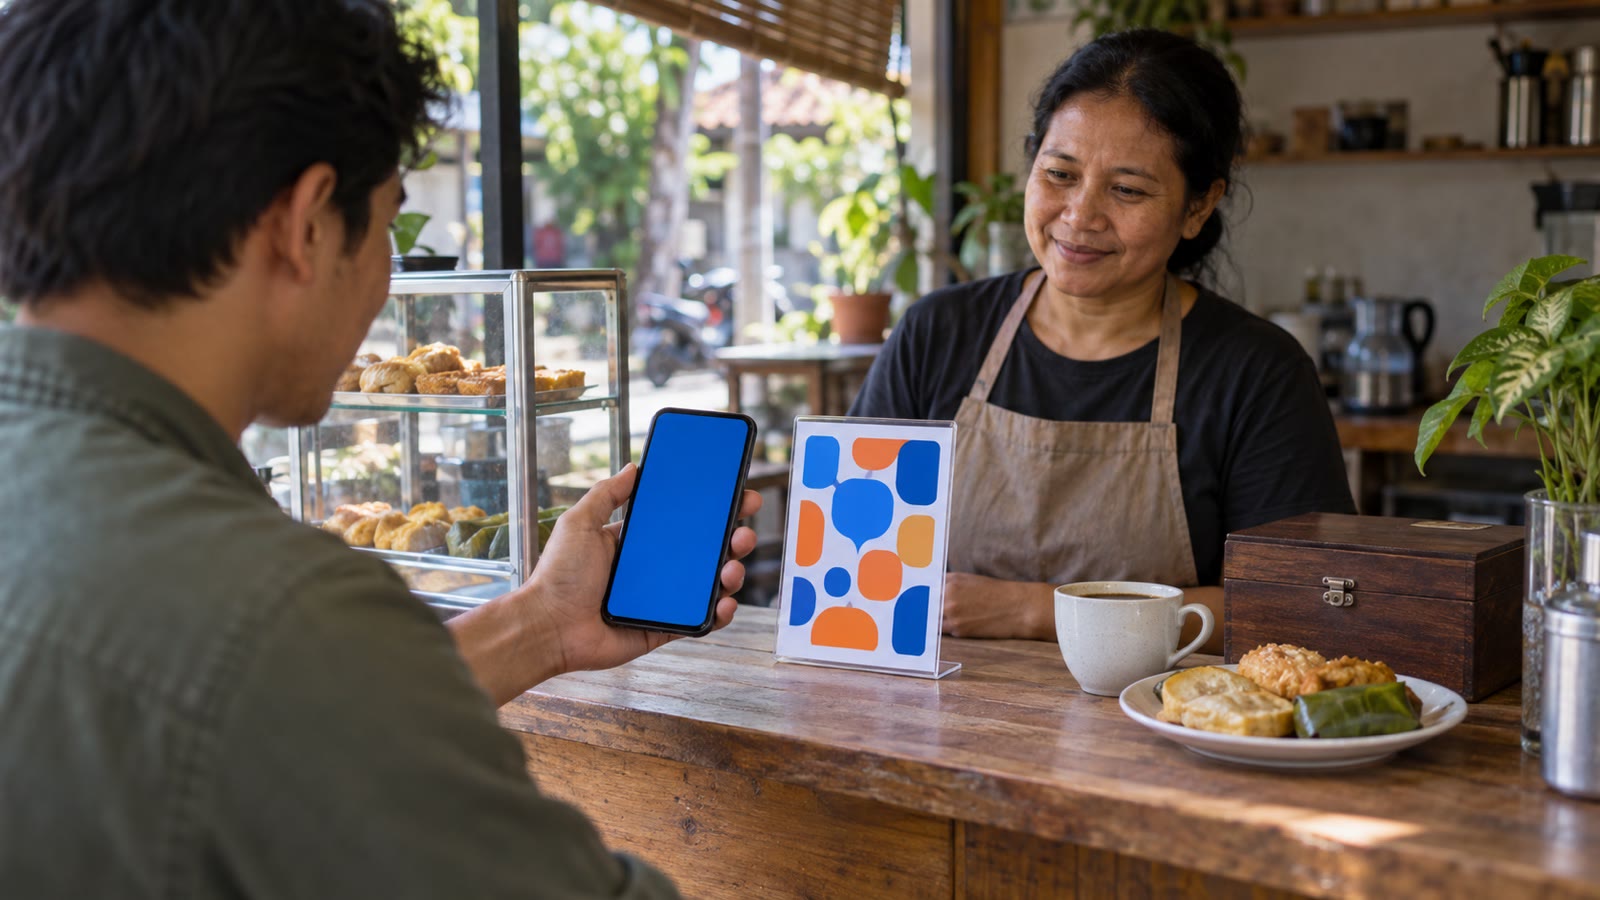
BI membedakan dua model penggunaan. Pada Merchant Presented Mode (MPM), merchant menampilkan kode dan pembeli memindainya. MPM statis berupa satu stiker atau cetakan yang tidak berubah; pembeli memasukkan nominal sendiri. Halaman BI menyebut model ini paling mudah, gratis, dan sangat cocok bagi usaha mikro dan kecil. MPM dinamis menampilkan kode baru untuk setiap transaksi melalui mesin EDC atau ponsel, dengan nominal yang sudah diisi kasir; BI menyebutnya cocok untuk usaha menengah dan besar atau yang volume transaksinya tinggi. Pada Customer Presented Mode (CPM), pembeli menampilkan kode dari aplikasinya dan merchant memindainya, model yang ditujukan untuk usaha yang membutuhkan kecepatan tinggi seperti transportasi, parkir, dan ritel modern.
Untuk usaha mikro, MPM statis biasanya cukup. Kelemahannya, pembeli mengetik nominal sendiri, sehingga salah ketik dan “lupa satu nol” lebih mungkin terjadi. Kebiasaan menyebutkan total belanja dengan jelas dan memeriksa notifikasi sebelum pembeli pergi menutup sebagian besar risiko itu.
Batas nominal per transaksi
Halaman QRIS BI menyatakan nominal transaksi QRIS dibatasi paling banyak Rp10 juta per transaksi, dan penerbit dapat menetapkan batas kumulatif harian atau bulanan bagi setiap pengguna berdasarkan manajemen risikonya. Bagi merchant, artinya ada dua batas yang dapat menghambat pembayaran besar: batas Rp10 juta per transaksi dari BI, dan batas saldo atau batas harian aplikasi pembeli. Usaha katering yang menerima pembayaran acara bernilai belasan juta rupiah perlu menyiapkan cara lain, misalnya transfer bank, atau membagi pembayaran sesuai kesepakatan tertulis dengan pembeli.
Contoh rekaan: penjual kue pesanan fiktif menerima order 400 kotak kue untuk acara pernikahan senilai Rp14 juta. Pembayaran sekaligus lewat QRIS tidak dapat dilakukan karena melampaui Rp10 juta per transaksi. Pilihan yang wajar adalah uang muka lewat QRIS, misalnya Rp7 juta, lalu pelunasan lewat transfer bank saat kue diambil. Kesepakatan itu dicatat di nota pesanan, lengkap dengan tanggal dan cara bayar setiap bagian, agar rekonsiliasi tidak membingungkan dan pembeli tahu jumlah yang tersisa. Memecah satu tagihan menjadi beberapa transaksi QRIS kecil hanya untuk menghindari batas sebaiknya tidak dilakukan tanpa memahami ketentuan PJP, karena pola seperti itu dapat memicu pemeriksaan transaksi.
Ingat pula skema MDR: transaksi UMI di atas Rp500.000 dikenai 0,3 persen. Untuk pesanan bernilai besar yang dibayar lewat QRIS, biaya ini sebaiknya sudah diperhitungkan dalam harga jual, bukan baru disadari ketika dana masuk lebih kecil dari tagihan.
Rekonsiliasi harian: mencocokkan tiga catatan
Halaman BI menyebut manfaat QRIS bagi merchant antara lain transaksi tercatat otomatis, uang usaha terpisah dari uang pribadi, dan rekonsiliasi lebih mudah. Manfaat itu baru terasa bila catatan otomatis tersebut benar-benar dicocokkan. Rekonsiliasi berarti memastikan tiga hal sama: pesanan yang dilayani, notifikasi pembayaran yang diterima, dan dana yang masuk ke rekening.
Contoh rekaan: warung makan fiktif “Sambal Ijo” memakai satu kode QRIS statis dan mencatat setiap pesanan di buku nota bernomor. Setiap malam, pemiliknya melakukan langkah berikut:
- Membuka riwayat transaksi hari itu di aplikasi merchant dan mengunduh atau memotretnya.
- Mencocokkan setiap transaksi dengan nota bernomor: jumlah, jam, dan nominal.
- Menandai transaksi yang tidak punya nota (misalnya pembeli membayar dua kali) dan nota bertanda “QRIS” yang tidak punya transaksi (misalnya pembeli pergi sebelum pembayaran berhasil).
- Pada hari dana dijadwalkan masuk, mencocokkan total transaksi dikurangi MDR dengan mutasi rekening.
- Mencatat selisih dan menindaklanjutinya keesokan hari: menghubungi pembeli langganan, atau melapor ke PJP bila dana tidak masuk.
| Kolom rekap harian | Isi | Gunanya |
|---|---|---|
| Tanggal transaksi | Hari penjualan | Dasar catatan omzet harian |
| Jumlah transaksi QRIS | Dari riwayat aplikasi merchant | Dicocokkan dengan jumlah nota bertanda QRIS |
| Total nominal | Jumlah semua transaksi | Omzet nontunai hari itu |
| Perkiraan MDR | Hanya transaksi > Rp500.000 untuk UMI | Mengetahui dana bersih yang seharusnya masuk |
| Tanggal dana masuk | Dari mutasi rekening | Memeriksa jadwal settlement PJP |
| Selisih dan tindak lanjut | Catatan singkat | Jejak bila perlu mengadu ke PJP |
Total nominal harian ini juga menjadi bagian dari omzet yang dicatat untuk keperluan pajak. Catat omzet sebelum dikurangi MDR, karena yang dihitung adalah imbalan dari pembeli; MDR dicatat sebagai biaya. Hubungan antara catatan harian dan kewajiban pajak dibahas di panduan pencatatan dan pembukuan dan uraian PP 20/2026 dan PPh final.
Menutup celah kecurangan di kasir
Kode QR memudahkan pembayaran, tetapi juga membuka pola kecurangan yang berbeda dari uang tunai. Sebagian besar dapat dicegah dengan kebiasaan sederhana.
Stiker yang ditimpa
Kode statis yang dipajang terus-menerus dapat ditimpa stiker lain oleh orang yang tidak bertanggung jawab, sehingga pembayaran mengalir ke akun orang lain. Pada umumnya aplikasi pembayaran menampilkan nama merchant penerima setelah kode dipindai dan sebelum PIN dimasukkan. Biasakan memeriksa stiker setiap pagi, tempatkan kode di posisi yang terlihat kasir, dan minta pembeli langganan memberi tahu bila nama yang muncul berbeda dari nama usaha. Simpan berkas kode asli dari PJP agar dapat dicetak ulang bila stiker rusak.
Tangkapan layar sebagai “bukti bayar”
Gambar layar “pembayaran berhasil” dapat diedit atau diambil dari transaksi lama. Bukti yang dapat dipegang merchant adalah notifikasi di aplikasi atau perangkat merchant sendiri, bukan layar ponsel pembeli. Bila notifikasi belum masuk, tunggu sejenak atau periksa riwayat, dan sampaikan dengan sopan bahwa pembayaran belum diterima. Modus bukti transfer palsu yang lebih luas, termasuk lewat pesan daring, dibahas di pembahasan berkas APK, OTP, dan bukti transfer palsu.
Pembayaran yang “tertunda”
Kadang aplikasi pembeli menampilkan status menunggu, lalu pembeli meminta barang diserahkan dulu dengan janji dananya pasti masuk. Untuk pembeli yang tidak dikenal, tahan barang sampai notifikasi masuk atau tawarkan cara bayar lain. Untuk pembeli langganan, catat nama, nominal, dan jam di buku nota agar mudah ditagih bila dana ternyata tidak masuk.
Nominal yang tidak sesuai
Pada QRIS statis, pembeli mengetik nominal sendiri. Cocokkan nominal pada notifikasi dengan total belanja sebelum pesanan diserahkan, terutama pada jam ramai.
Akun merchant yang diambil alih
Akun merchant memegang akses ke riwayat transaksi dan, pada lembaga selain bank, ke saldo yang belum ditarik. Kode OTP dari PJP tidak boleh diberikan kepada siapa pun, termasuk orang yang mengaku petugas PJP lewat telepon atau pesan.
Bila ada masalah: siapa yang dihubungi
Halaman BI memberi arahan untuk masalah transaksi: konsumen diarahkan menghubungi PJP yang mereka gunakan untuk membayar, dan merchant dapat menghubungi PJP yang menyediakan QRIS-nya. Jadi, bila pembeli mengaku sudah membayar tetapi notifikasi tidak masuk, pembeli melapor ke aplikasinya sendiri, sedangkan merchant melapor ke PJP merchant dengan menyertakan jam, nominal, dan Merchant ID. Bank Indonesia juga mencantumkan kontak layanan publiknya di situs resmi untuk pertanyaan seputar sistem pembayaran.
Simpan bukti setiap pengaduan: nomor tiket, tanggal, nama petugas bila ada, dan jawaban yang diterima. Untuk selisih kecil yang sering terjadi, pola dalam catatan pengaduan dapat menunjukkan apakah masalahnya ada pada jaringan, aplikasi, atau kebiasaan di kasir.
QRIS di luar warung: penjualan jarak jauh
Banyak usaha mikro menerima pesanan lewat pesan singkat lalu mengirim gambar kode QRIS kepada pembeli. Cara ini praktis, tetapi gambar yang beredar luas lebih mudah disalahgunakan, misalnya ditiru dengan kode milik orang lain lalu dikirim ke pembeli oleh penipu yang mengaku sebagai toko. Beri tahu pembeli bahwa nama yang muncul saat memindai harus sama dengan nama usaha, dan cantumkan nama merchant resmi di profil bisnis. BI juga mengembangkan QRIS Tanpa Tatap Muka (TTM) dan fitur lain; bila sebagian besar penjualan dilakukan jarak jauh, tanyakan kepada PJP fitur apa yang tersedia dan bagaimana notifikasinya.
Untuk katalog dan percakapan penjualan, informasi metode pembayaran sebaiknya ditulis sekali dengan jelas di profil dan katalog, bukan diketik ulang di setiap obrolan. Langkahnya diuraikan di panduan katalog WhatsApp Business.
Melatih siapa pun yang berdiri di belakang kasir
Di usaha keluarga, kasir bisa bergantian antara pemilik, pasangan, anak, atau pegawai paruh waktu. Kebiasaan memeriksa pembayaran hanya efektif bila semua orang melakukannya dengan cara yang sama. Tuliskan prosedur singkat dan tempel di dekat kasir: sebutkan total belanja, tunggu notifikasi di perangkat merchant, cocokkan nominal, tandai nota dengan “QRIS”, baru serahkan barang. Untuk pembeli yang terburu-buru, kalimat sopan seperti “Mohon tunggu sebentar, notifikasinya belum masuk” lebih baik daripada menebak.
Akses ke aplikasi merchant sebaiknya dibedakan. Banyak PJP menyediakan akun kasir yang hanya dapat melihat notifikasi, terpisah dari akun pemilik yang dapat menarik dana atau mengubah rekening. Tanyakan fitur ini saat mendaftar. Bila tidak tersedia, gunakan perangkat notifikasi terpisah agar ponsel pemilik dengan akses penuh tidak perlu ditinggal di meja kasir.
Saat ada pergantian pegawai, ganti kata sandi akun yang pernah diketahui pegawai lama dan periksa perangkat yang masih masuk ke akun. Langkah ini jarang dipikirkan sampai terjadi masalah, padahal hanya butuh beberapa menit.
Apakah menerima QRIS sepadan untuk usaha sangat kecil?
Untuk usaha mikro yang sebagian besar transaksinya di bawah Rp500.000, skema MDR BI membuat biaya per transaksi nol. Biaya yang tersisa adalah waktu: memeriksa notifikasi, merekonsiliasi, dan menangani pengaduan sesekali. Di sisi lain, ada manfaat yang disebut BI: tidak perlu menyediakan kembalian, terhindar dari uang palsu, transaksi tercatat otomatis, dan catatan itu dapat membangun profil kredit untuk memudahkan pembiayaan di kemudian hari.
Manfaat terakhir itu nyata bila catatannya rapi. Ketika mengajukan pembiayaan, riwayat penerimaan nontunai yang konsisten menjadi salah satu bukti perputaran usaha. Persiapan berkas pembiayaan dibahas di panduan syarat KUR untuk usaha mikro. Bagi usaha yang pembelinya hampir semuanya membayar tunai, QRIS tetap berguna sebagai pilihan tambahan, tetapi tidak perlu dipaksakan menggantikan kas.
Fitur QRIS lain yang mungkin ditawarkan
Halaman BI juga menjelaskan pengembangan fitur di luar pembayaran biasa. QRIS TUNTAS memungkinkan transfer antarpengguna, tarik tunai, dan setor tunai dengan memindai QRIS di ATM, mesin setor, atau agen. QRIS Antarnegara memungkinkan wisatawan dari negara mitra membayar di merchant Indonesia memakai aplikasi pembayaran dari negaranya. Ada pula QRIS Tanpa Pindai (TAP) untuk pembayaran yang lebih cepat.
Bagi usaha mikro di daerah wisata, QRIS Antarnegara bisa relevan; tanyakan kepada PJP apakah kode yang dipakai sudah dapat menerima pembayaran dari aplikasi negara mitra dan bagaimana kurs serta biayanya ditampilkan. Untuk usaha yang ingin menjadi agen tarik dan setor tunai, perlakukan sebagai layanan tersendiri dengan perjanjian dan risiko kas yang berbeda, bukan pelengkap otomatis dari kode pembayaran.
Berganti penyedia atau menutup akun merchant
Ada kalanya PJP pertama tidak cocok: dana sering terlambat, aplikasi sulit dipakai, atau biaya penarikan memberatkan. Berganti penyedia berarti kode QRIS baru dengan Merchant ID baru. Sebelum mencetak kode baru, pastikan semua dana di akun lama sudah ditarik dan riwayat transaksi sudah diunduh untuk arsip. Setelah kode baru terpasang, cabut semua stiker lama, termasuk yang tertempel di meja, gerobak, atau kemasan, dan ganti gambar kode yang dikirim lewat pesan atau dipasang di profil daring. Kode lama yang masih beredar membuat pembeli membayar ke akun yang tidak lagi dipantau.
Ajukan penutupan akun lama secara resmi kepada PJP dan simpan konfirmasinya. Akun yang dibiarkan aktif tanpa dipakai tetap menyimpan data identitas pemilik dan dapat menjadi celah bila kata sandinya bocor.
Menyampaikan aturan pembayaran kepada pembeli
Banyak salah paham di kasir dapat dicegah dengan informasi yang ditulis jelas. Cantumkan di dekat kode: nama usaha yang akan muncul di aplikasi, permintaan agar pembeli menunjukkan layar setelah membayar, dan cara lain bila pembayaran gagal, misalnya tunai atau transfer. Untuk pesanan jarak jauh, tuliskan bahwa pesanan diproses setelah notifikasi diterima penjual, bukan setelah pembeli mengirim tangkapan layar.
Bila ingin membebankan biaya tambahan kepada pembeli untuk pembayaran QRIS, tanyakan lebih dahulu kepada PJP apakah hal itu diperbolehkan dalam perjanjian merchant. Untuk usaha mikro dengan transaksi kecil yang tidak dikenai MDR, biaya tambahan semacam itu umumnya tidak punya dasar dan justru membuat pembeli kembali ke tunai.
Daftar periksa satu halaman
- PJP yang dipilih tercantum dalam daftar perizinan sistem pembayaran BI.
- Kategori merchant tercatat sesuai skala usaha (UMI untuk usaha mikro).
- Biaya selain MDR, jadwal settlement, dan cara penarikan dana sudah diketahui secara tertulis.
- Nomor ponsel dan email akun merchant milik pemilik, dengan pengamanan dua langkah.
- Stiker kode diperiksa setiap pagi; berkas kode asli disimpan.
- Pembayaran dianggap sah berdasarkan notifikasi merchant, bukan layar pembeli.
- Riwayat transaksi dicocokkan setiap malam dan dana masuk dicocokkan sesuai jadwal settlement.
- Omzet dicatat bruto; MDR dicatat sebagai biaya.
Skema MDR dan batas nominal dapat berubah melalui ketentuan BI berikutnya. Halaman QRIS di situs Bank Indonesia adalah tempat memeriksa angka terbaru sebelum menghitung ulang biaya, terutama bila ada pengumuman perubahan PADG. Simpan tanggal pemeriksaan di catatan usaha, sehingga jelas angka mana yang dipakai saat menghitung harga jual dan biaya bulanan.
Halaman Bank Indonesia dan peraturan yang dirujuk
- Quick Response Code Indonesian Standard (QRIS). Halaman resmi BI yang memuat skema MDR, batas nominal transaksi, model MPM dan CPM, alur menjadi merchant, daftar ketentuan PADG, dan arahan pengaduan. Diakses 17 Oktober 2026.
- Informasi Perizinan Sistem Pembayaran. Daftar penyelenggara sistem pembayaran berizin yang dirujuk halaman QRIS BI untuk memilih PJP. Diakses 17 Oktober 2026.
- PP Nomor 7 Tahun 2021 tentang Kemudahan, Pelindungan, dan Pemberdayaan Koperasi dan UMKM. Kriteria usaha mikro dan kecil berdasarkan modal dan hasil penjualan tahunan yang membantu menentukan kategori merchant. Diakses 17 Oktober 2026.
Pertanyaan yang sering diajukan
Apakah membuat kode QRIS dipungut biaya?
Halaman BI menyebut QRIS MPM statis dan dinamis gratis. Biaya lain seperti perangkat, aplikasi kasir, atau penarikan dana ditetapkan PJP, jadi minta rinciannya secara tertulis.
Pembeli bilang sudah bayar tapi notifikasi tidak masuk, bagaimana?
Jangan menyerahkan barang dulu. Pembeli melapor ke aplikasi pembayarannya, sedangkan merchant melapor ke PJP merchant dengan jam, nominal, dan Merchant ID.
Usaha saya tercatat usaha kecil padahal masih mikro, bisa diubah?
Tanyakan ke PJP prosedur perubahan kategori dan dokumen pendukungnya, misalnya data skala usaha di NIB.
Bisakah satu usaha punya QRIS dari dua penyedia?
Bisa saja, tetapi setiap kode punya riwayat dan jadwal pencairan sendiri. Satu kode biasanya lebih mudah direkonsiliasi untuk usaha mikro.